消費税では取引を課税取引、非課税取引、免税取引、不課税取引という4つに区分しますが「わかりにくい」と困っている方もいると思います。特に非課税、免税、不課税の3つについては「全部同じじゃないか?」と思ってしまいそうです。ところがこれらは似ているのですが正しく区分しないと申告する税額が変わってしまうかもしれません。
消費税の課税区分とは?
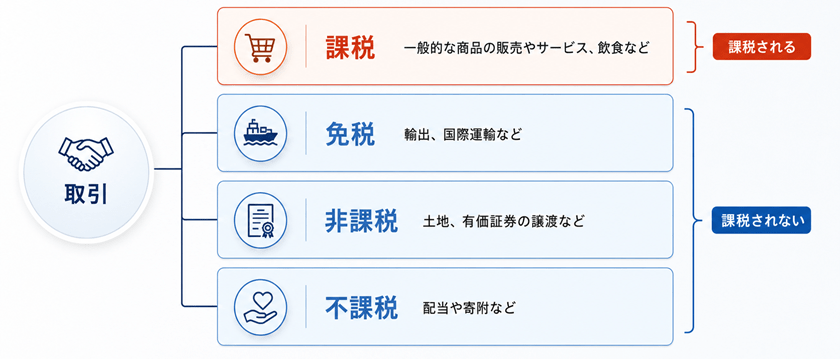
消費税法では取引を4つに区分しますが、そのうち一般的な商品の販売や飲食のように消費税が課税されるものを「課税取引」といいます。一方で、輸出や国際運輸などの「免税取引」、土地や有価証券の譲渡などの「非課税取引」、配当や寄附などの「不課税取引」には消費税が課税されません。
消費税の課税区分判定は経理担当者でも苦手な方がいると思いますが、正しい税額計算のためには会計ソフトで伝票入力するときに正しい課税区分を選択することが大切です。
「非課税」「免税」「不課税」と税額計算の関係
このように消費税が課税されない取引には「非課税取引」「免税取引」「不課税取引」の3つがあるわけですが「課税されないのになぜわざわざ3つに分ける必要があるのだろう」と疑問に思われるかもしれません。確かに3つとも消費税が課税されないという点では同じなのですが、消費税の確定申告をするときに3つのいずれに該当するかによって申告する税額が異なるからです。
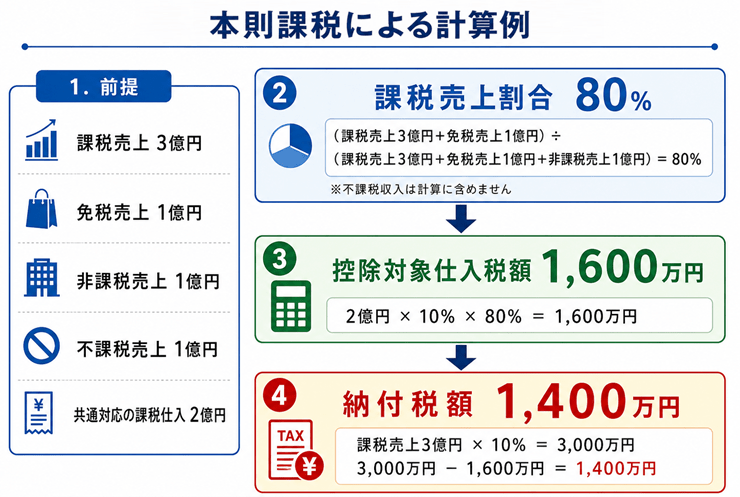
事業者が申告・納付する消費税の額は原則として次の計算式(本則課税で、課税売上割合により仕入税額控除を按分する場合)のように計算しますが、課税売上割合の計算で、免税売上は分子・分母に、非課税売上は原則として分母に含まれるため、消費税が課税されない取引であっても売上については非課税、免税、不課税を正しく区分しないと税額を間違えて計算してしまいます。
<本則課税による計算例>
免税売上・非課税売上・不課税収入は、いずれも消費税がかからない取引ですが、課税売上割合の計算では取扱いが異なります。そのため、会計ソフトに入力する際には、単に「消費税がかからない取引」としてまとめず、正しい課税区分を選ぶことが大切です。
課税区分はどうやって判定する?
消費税の課税区分を判定するには次のフローチャートのように最初に「国内で行う取引」「事業者が事業として行う取引」「対価を得て行う取引」「資産の譲渡・貸付け・役務の提供」という4つのうち1つでも満たさないもの(海外での取引や一般の方がフリマアプリなどで不用品を販売した場合など)を不課税取引に区分し、その後非課税取引と免税取引のいずれにも該当しないものが課税取引として区分されます。
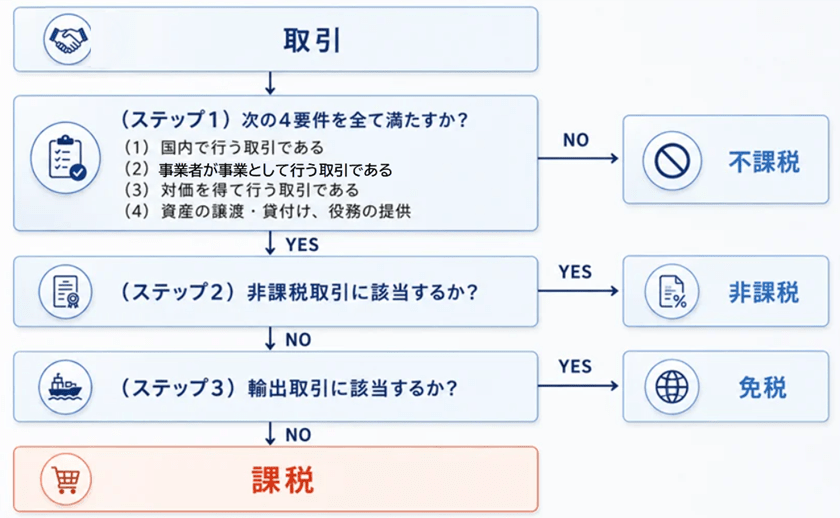
このように見てみると「なんか難しそうだな」と思われるかもしれませんが、慣れてくるとフローチャートを気にせずに取引内容を見ただけで「これは課税でこれは非課税」といった具合にひと目で区分できるようになります。
「非課税」「免税」「不課税」の具体例
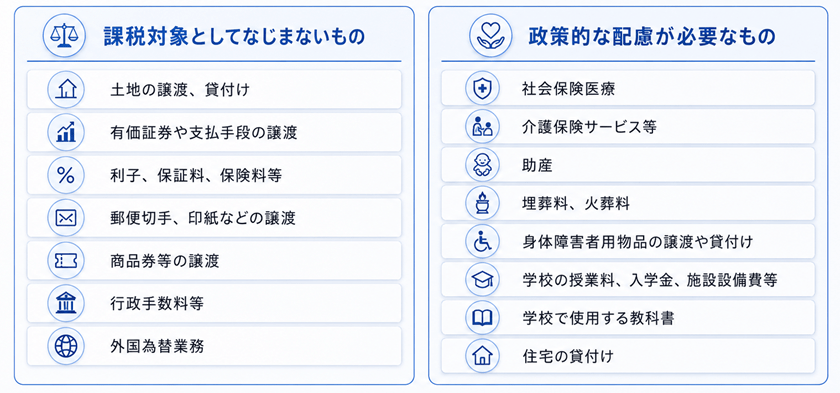
非課税取引の具体例
消費税の「課税の対象としてなじまないもの」や「政策的な配慮が必要なもの」が非課税取引として定められていますが、代表的なものとしては「土地の譲渡、貸付け」「有価証券の譲渡」「商品券の譲渡」「学校の授業料」「住宅の貸付け」などがあります。
免税取引の具体例
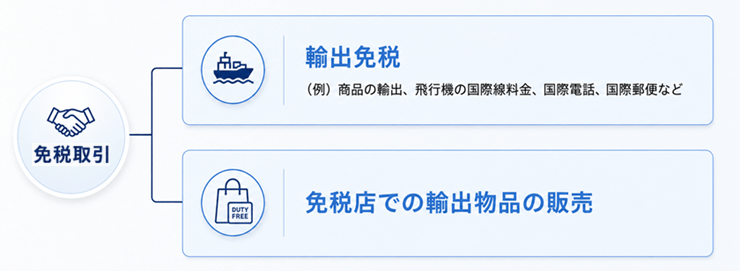
消費税は国内の消費に対して課税されるものであって海外で消費されるものについては課税されないため、海外に輸出されるものについては消費税が免除されます。代表的なものとしては「商品の輸出」「飛行機の国際線料金」「国際電話」「国際郵便」「免税店での輸出物品の販売」などが免税取引に該当します。
不課税取引の具体例
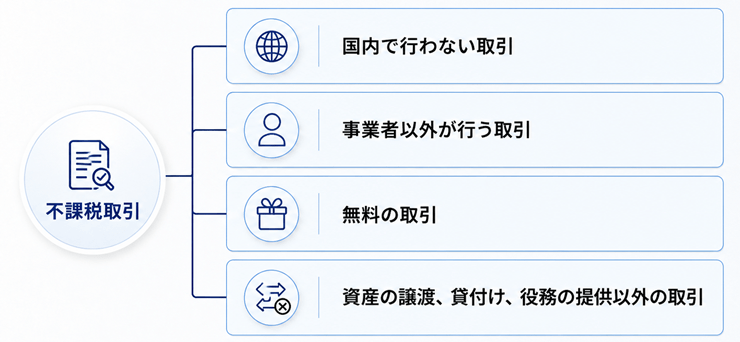
「国内で行う取引」「事業者が行う取引」「対価を得て行う取引」「資産の譲渡・貸付け・役務の提供」の4つの条件を1つでも満たさないものは不課税取引として消費税が課税されません。例えば「国外店舗での商品販売」や「一般の方がフリマアプリで行う不用品の販売」「寄附」「配当金の支払」などは不課税取引になります。
つまり、非課税・免税・不課税はいずれも消費税が課税されない取引ですが、課税売上割合の計算では取扱いが異なります。そのため、会計ソフトへ入力する際、特に収入について、単に「消費税がかからない取引」としてまとめず、正しい課税区分を選ぶことが重要です。